Aktuelle Themen aus Gesellschaft, Politik und Recht
Neues Verbraucherkreditrecht: Was ab dem 20. November 2026 gilt
Am 20. November 2026 tritt das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie in Kraft. Es reformiert zentrale Teile des deutschen Kreditrechts: Erstmals fallen auch Kleinstkredite unter 200 Euro und Angebote des Typs „Buy Now, Pay Later“ unter die Regeln zur Kreditwürdigkeitsprüfung. Zugleich entsteht ein neues Aufsichtsregime für Händler, die Ratenzahlungen anbieten, und eine gesetzliche Grundlage für das Bonitäts-Scoring von Wirtschaftsauskunfteien.
Der Deutsche Bundestag hatte das Umsetzungsgesetz zur Richtlinie (EU) 2023/2225 am 17. April 2026 beschlossen, wie das Institut für Finanzdienstleistungen (iff) in seiner Stellungnahme zum Gesetzgebungsverfahren dokumentiert. Die Umsetzung erfolgt als sogenanntes Artikelgesetz: Es ändert unter anderem das Bürgerliche Gesetzbuch und das Bundesdatenschutzgesetz und schafft mit dem Absatzfinanzierungsaufsichtsgesetz ein völlig neues Gesetz. Dieses unterstellt Händler, die ihren Kunden Zahlungsaufschübe oder Ratenkäufe anbieten, künftig der Aufsicht durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin), wie die IHK Rhein-Neckar in ihrer Rechtsinformation für den Handel ausführt.
Ende der 200-Euro-Grenze bei Kleinstkrediten
Bisher waren Kleinstkredite unter 200 Euro weitgehend vom Verbraucherdarlehensrecht ausgenommen. Diese Grenze entfällt. Nach Angaben der IHK Rhein-Neckar gilt der Verbraucherschutz künftig ab dem ersten Cent. Für die Praxis bedeutet das vor allem eines: Auch kurzfristige Zahlungsaufschübe und „Buy Now, Pay Later“-Modelle, die bisher in einer rechtlichen Grauzone operierten, unterliegen nun den Pflichten zur Kreditwürdigkeitsprüfung.
Kreditgeber müssen laut iff sicherstellen, dass sie eine riskante Anhäufung solcher Kleinstkredite erkennen und bei der Vergabe neuer Kredite berücksichtigen. Das iff bewertet dies als wichtigen Schritt, um einer Überschuldung durch viele kleine, für den Einzelnen kaum überschaubare Ratenkäufe vorzubeugen.
Die Verschärfung trifft einen Markt, der in den vergangenen Jahren deutlich gewachsen ist: Zahlungsdienstleister und Online-Händler haben Ratenzahlungen an der Kasse zum Standard gemacht, häufig ohne dass den Kundinnen und Kunden bewusst war, dass es sich rechtlich um Kredite handelt. Genau diese Wahrnehmungslücke will der Gesetzgeber schließen.
Nicht alle Angebote fallen unter die neuen Pflichten. Die IHK nennt zwei Ausnahmen: das sogenannte KMU-Privileg und den klassischen Rechnungskauf. Kleinstunternehmen sowie kleine und mittlere Unternehmen bleiben von Erlaubnispflicht und BaFin-Registrierung befreit, wenn sie Zahlungsaufschübe lediglich als Nebenleistung zu ihren eigenen Waren anbieten. Zinsfreie Zahlungsaufschübe mit einer Frist von höchstens 50 Tagen bleiben unter engen Bedingungen ebenfalls ausgenommen. Für große Online-Händler gilt eine strengere Regel: Hier darf die Frist für einen erlaubnisfreien Rechnungskauf nur 14 Tage betragen, und ein Dritter wie eine Bank darf den Zahlungsanspruch nicht erwerben.
Neue Transparenz beim Bonitäts-Scoring und Regeln für Dispokredite
Mit dem neuen Paragrafen 37a des Bundesdatenschutzgesetzes schafft der Gesetzgeber erstmals eine gesetzliche Grundlage für das Bonitäts-Scoring durch Wirtschaftsauskunfteien. Wie das iff berichtet, schließt die Vorschrift diskriminierungsrelevante Merkmale sowie Kontoinformationen und Anschriftendaten von der Datenverarbeitung aus. Auskunfteien werden zudem verpflichtet, Verbrauchern auf Anfrage transparent und verständlich zu erklären, welche Daten mit welcher Gewichtung in ihren Score eingeflossen sind.
Bei Dispokrediten setzt der Gesetzgeber nicht auf die seit Jahren diskutierte Zinsobergrenze, sondern auf die Bemessung des Kreditrahmens: Kreditgeber müssen die Höhe des eingeräumten Rahmens so festlegen, dass Verbraucher die Möglichkeit haben, ihn innerhalb von zwölf Monaten aus dem freien Einkommen zurückzuzahlen. Das iff begrüßt diese Regelung, weil so verhindert werde, dass Verbraucher durch überschießende Zinskosten in finanzielle Bedrängnis geraten.
Umstritten war im Gesetzgebungsverfahren die einwöchige Wartefrist für Restschuldversicherungen. Kreditinstitute und Versicherer hatten sich für ihre Abschaffung ausgesprochen, Verbraucherschützer und das iff für den Erhalt. Die Wartefrist bleibt bestehen. Nach Einschätzung des iff hat sie das Potenzial, den für Verbraucher häufig nachteiligen Vertrieb solcher Policen aufzubrechen und einen echten Wettbewerb zwischen Anbietern zu ermöglichen.
Warnhinweis in der Werbung und Hinweis auf Schuldnerberatung
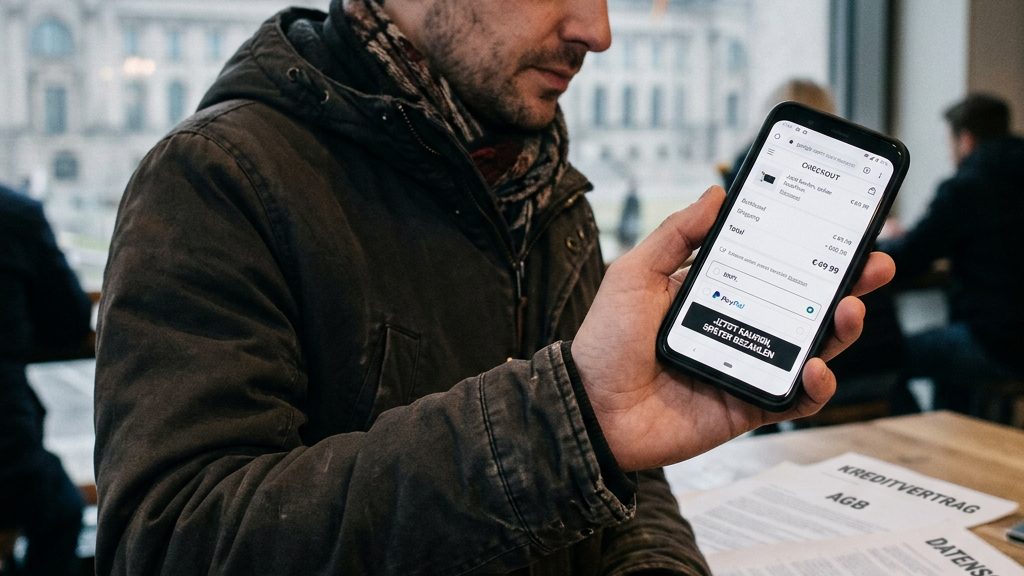
Jede Werbung für Kreditprodukte muss ab dem 20. November 2026 einen klaren und auffallenden Warnhinweis enthalten – etwa „Achtung! Kreditaufnahme kostet Geld“ oder eine gleichwertige Formulierung, wie die IHK Rhein-Neckar erläutert. Untersagt ist künftig die Behauptung, ein Kredit verbessere die finanzielle Situation oder bestehende Schulden hätten keinen Einfluss auf eine Kreditentscheidung. Im E-Commerce kommt ein weiteres Verbot hinzu: Händler dürfen die Option „Ratenkauf“ nicht voreinstellen. Der Kunde muss sie durch eine aktive Handlung, etwa einen Klick, selbst wählen.
Das Gesetz verpflichtet Kreditgeber außerdem an mehreren Stellen, Verbraucher bei finanziellen Schwierigkeiten aktiv auf Schuldnerberatungsdienste hinzuweisen – etwa bei erkennbaren Rückzahlungsproblemen oder bei übermäßiger Inanspruchnahme des Dispokredits. Das iff begrüßt diese Verweispflichten grundsätzlich, weist jedoch darauf hin, dass eine gesetzliche Formulierung allein nicht automatisch zu wirksamen Prozessen führe und es verbindlicher Umsetzungsleitlinien sowie einer effektiven Aufsicht bedürfe.
Auch die Vertragsform wird vereinfacht: Nach den Regelungen des Umsetzungsgesetzes genügt künftig die Textform, was Medienbrüche bei digital abgeschlossenen Verträgen vermeiden soll. Verbraucher können Kreditverträge damit vollständig am Bildschirm prüfen und abschließen, ohne zwischendurch zum Ausdruck oder zur Unterschrift auf Papier wechseln zu müssen.
Für Unternehmen gelten Übergangsfristen: Händler, die eine neue Erlaubnis als Darlehensvermittler benötigen, haben nach IHK-Angaben bis zum 31. Mai 2027 Zeit, den Antrag zu stellen. Kreditgeber, die unter das neue Absatzfinanzierungsaufsichtsgesetz fallen, dürfen ihre Tätigkeit noch bis zu zwölf Monate ohne die neue BaFin-Registrierung fortführen. Die Bundesregierung hatte den Gesetzentwurf im September 2025 beschlossen; die Richtlinie (EU) 2023/2225 war bis zum 20. November 2025 in nationales Recht umzusetzen und ist ab dem 20. November 2026 anzuwenden.
Quellen: